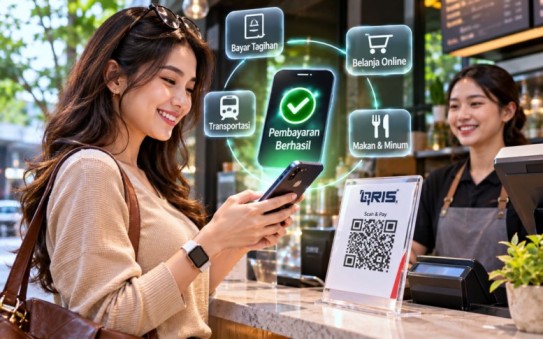
Bayar kopi cukup dengan memindai QRIS. Membeli tiket transportasi bisa melalui aplikasi, sementara belanja kebutuhan rumah tangga tinggal menggunakan dompet digital. Gaya Hidup Cashless semakin akrab dengan aktivitas masyarakat Indonesia karena menawarkan transaksi yang cepat tanpa harus menyiapkan uang tunai.
Kemudahan tersebut membuat banyak orang mulai jarang membawa dompet berisi uang kertas. Meski begitu, pembayaran digital juga memiliki risiko yang perlu diperhatikan, mulai dari pengeluaran impulsif hingga pencurian data keuangan.
Perubahan kebiasaan bertransaksi ini bukan hanya soal teknologi. Cara seseorang mengatur anggaran, menjaga keamanan akun, dan mengambil keputusan belanja ikut menentukan apakah pembayaran nontunai benar-benar membantu kehidupan sehari-hari.
Mengapa Gaya Hidup Cashless Semakin Diminati?
Salah satu alasan masyarakat memilih pembayaran nontunai adalah kepraktisan. Pengguna tidak perlu mencari uang pas atau menunggu kembalian ketika membeli makanan, membayar parkir, maupun berbelanja di minimarket.
Cukup membuka aplikasi pembayaran, lalu memindai kode QR atau menggunakan kartu. Dalam kondisi normal, proses tersebut hanya membutuhkan beberapa langkah.
Indonesia juga memiliki QRIS, standar kode QR pembayaran yang dikembangkan Bank Indonesia bersama industri sistem pembayaran. Melalui sistem ini, konsumen dapat membayar menggunakan aplikasi yang mendukung QRIS tanpa harus memakai aplikasi yang sama dengan pedagang.
Kemudahan tersebut membantu pelaku usaha menerima pembayaran digital. Warung makan, toko kelontong, hingga pedagang kecil dapat menyediakan pilihan transaksi nontunai sesuai kebutuhan bisnis mereka.
Di sisi konsumen, pembayaran digital menawarkan riwayat transaksi yang mudah diperiksa. Pengeluaran untuk transportasi, makanan, dan kebutuhan bulanan bisa terlihat melalui aplikasi.
Fitur tersebut cukup membantu ketika seseorang ingin mengevaluasi kebiasaan belanjanya. Namun, manfaatnya baru terasa apabila pengguna rutin memeriksa catatan transaksi.
Perkembangan layanan keuangan digital juga memperluas pilihan pembayaran. Masyarakat kini mengenal dompet elektronik, mobile banking, kartu debit, dan berbagai metode pembayaran berbasis aplikasi.
Setiap layanan memiliki fungsi berbeda. Karena itu, pengguna perlu memahami ketentuan biaya, batas transaksi, serta perlindungan keamanan sebelum memilih metode pembayaran.
Kemudahan Transaksi yang Mengubah Kebiasaan Belanja
Pembayaran digital membuat proses belanja terasa semakin singkat. Konsumen bahkan dapat menyelesaikan transaksi tanpa mengeluarkan uang fisik sama sekali.
Contohnya terlihat saat seseorang membeli makanan melalui aplikasi pesan antar. Pengguna cukup memilih menu, menentukan alamat, kemudian menyelesaikan pembayaran dari ponsel.
Proses serupa juga terjadi pada pembelian tiket bioskop, pembayaran tagihan listrik, dan pemesanan transportasi. Semua dapat berlangsung melalui perangkat yang sama.
Kepraktisan ini mengurangi kebutuhan membawa uang tunai dalam jumlah besar. Akan tetapi, kemudahan pembayaran tidak otomatis membuat pengeluaran menjadi lebih hemat.
Promo Digital Bisa Membantu, tetapi Tetap Perlu Dihitung
Diskon dan cashback sering menjadi alasan seseorang memilih pembayaran elektronik. Penawaran tersebut memang bisa mengurangi biaya transaksi apabila sesuai dengan kebutuhan.
Misalnya, sebuah aplikasi memberikan potongan Rp10.000 untuk pembelian makanan minimal Rp50.000. Promo tersebut menguntungkan jika konsumen memang berencana membeli makanan dengan nilai tersebut.
Situasinya berbeda ketika seseorang menambah barang hanya untuk memenuhi syarat diskon. Pengeluaran akhirnya bisa lebih besar daripada anggaran awal.
Karena itu, konsumen sebaiknya menghitung total pembayaran setelah diskon, biaya layanan, dan ongkos pengiriman. Jangan hanya melihat besarnya potongan harga yang muncul pada halaman promosi.
Cashback juga perlu diperiksa ketentuannya. Beberapa program memberikan saldo promosi dengan masa berlaku atau batas penggunaan tertentu, bukan uang tunai yang bebas dipindahkan.
Membandingkan harga akhir merupakan kebiasaan sederhana yang cukup berguna. Dengan cara tersebut, pengguna dapat menikmati penawaran digital tanpa harus membeli barang yang sebenarnya tidak diperlukan.
Risiko Keamanan di Balik Pembayaran Nontunai
Kemudahan transaksi membawa tanggung jawab baru dalam menjaga keamanan akun. Ponsel yang terhubung dengan aplikasi keuangan menyimpan akses menuju berbagai layanan pembayaran.
Apabila perangkat jatuh ke tangan orang lain, akun yang tidak terlindungi berpotensi disalahgunakan. Risiko serupa muncul ketika pengguna memberikan informasi rahasia kepada pihak yang tidak dikenal.
Salah satu ancaman yang perlu diwaspadai adalah phishing. Pelaku biasanya menyamar sebagai perusahaan atau layanan resmi untuk memperoleh kata sandi, PIN, maupun kode OTP.
Modus tersebut dapat muncul melalui pesan singkat, aplikasi percakapan, email, atau situs palsu. Bahkan, beberapa pesan sengaja menggunakan kalimat mendesak agar penerima segera mengikuti instruksi.
Pengguna perlu berhati-hati ketika menerima tautan yang meminta verifikasi akun. Layanan resmi tidak seharusnya meminta pengguna membagikan PIN atau OTP kepada petugas melalui percakapan pribadi.
Risiko lainnya berkaitan dengan kode QR palsu. Pelaku dapat menempelkan kode pembayaran miliknya di atas kode QR pedagang sehingga dana masuk ke rekening yang berbeda.
Sebelum menyelesaikan pembayaran, periksa nama penerima yang muncul pada aplikasi. Jika identitasnya tidak sesuai dengan toko atau pedagang, sebaiknya batalkan transaksi dan lakukan konfirmasi.
Cara Menjaga Keamanan Dompet Digital
Perlindungan akun tidak harus rumit. Beberapa kebiasaan sederhana dapat membantu mengurangi risiko penyalahgunaan layanan pembayaran.
- Gunakan PIN yang sulit ditebak dan berbeda dari kode pembuka ponsel.
- Aktifkan autentikasi biometrik atau verifikasi tambahan apabila tersedia.
- Jangan membagikan OTP, kata sandi, maupun informasi akun kepada siapa pun.
- Periksa nama penerima dan nominal sebelum mengonfirmasi pembayaran.
- Unduh aplikasi keuangan melalui toko aplikasi resmi.
- Aktifkan notifikasi transaksi agar aktivitas mencurigakan lebih cepat diketahui.
Pembaruan aplikasi juga penting. Pengembang biasanya menyediakan perbaikan keamanan melalui versi terbaru.
Jika ponsel hilang, segera gunakan fasilitas pengamanan akun atau hubungi penyedia layanan terkait. Pengguna juga dapat menghubungi bank untuk meminta bantuan apabila rekening terhubung dengan perangkat tersebut.
Perlu dipahami bahwa tidak semua transaksi mencurigakan dapat langsung dibatalkan. Proses penanganannya bergantung pada jenis pembayaran, kebijakan penyedia layanan, dan hasil pemeriksaan.
Karena itu, tindakan cepat setelah menemukan aktivitas tidak dikenal dapat membantu proses pelaporan.
Pengeluaran Impulsif Menjadi Tantangan Baru
Ada satu perubahan yang sering luput dari perhatian. Ketika pembayaran terasa sangat mudah, seseorang bisa kehilangan gambaran mengenai jumlah uang yang telah keluar.
Membayar Rp15.000 untuk minuman mungkin terlihat kecil. Namun, jika kebiasaan tersebut berlangsung setiap hari, totalnya bisa mencapai Rp450.000 dalam 30 hari.
Contoh tersebut belum mencakup biaya makanan ringan, langganan aplikasi, atau pembelian barang melalui marketplace.
Transaksi kecil yang berulang dapat menghabiskan bagian cukup besar dari anggaran bulanan. Masalahnya, pengguna sering baru menyadarinya setelah melihat saldo rekening.
Pembayaran nontunai juga membuat proses membeli barang semakin cepat. Beberapa aplikasi menyimpan metode pembayaran sehingga pengguna tidak perlu memasukkan informasi kartu berulang kali.
Fitur ini memang praktis. Tapi, keputusan membeli barang bisa berlangsung sebelum seseorang benar-benar mempertimbangkan manfaat dan harganya.
Promo dengan batas waktu turut memengaruhi kebiasaan belanja. Penawaran yang terlihat mendesak dapat mendorong konsumen melakukan pembelian tanpa perencanaan.
Untuk mengurangi risiko tersebut, pengguna bisa menetapkan anggaran khusus bagi pengeluaran tidak wajib. Misalnya, menentukan batas belanja hiburan atau makanan di luar rumah setiap minggu.
Cara lainnya adalah menunda pembelian barang yang tidak mendesak. Beri waktu untuk mempertimbangkan apakah produk tersebut benar-benar diperlukan.
Langkah sederhana ini membantu memisahkan kebutuhan dari keinginan. Dengan begitu, kemudahan pembayaran tetap berjalan tanpa mengganggu rencana keuangan.
Bagaimana Mengatur Keuangan agar Tetap Terkendali?
Menggunakan pembayaran digital tidak berarti harus meninggalkan seluruh kebiasaan mengelola uang secara manual. Justru, teknologi dapat membantu pengguna membuat pencatatan yang lebih rapi.
Langkah pertama adalah memisahkan anggaran berdasarkan kebutuhan. Dana untuk makan, transportasi, tagihan, dan tabungan sebaiknya memiliki alokasi yang jelas.
Sebagai contoh, seseorang dengan anggaran pengeluaran bulanan Rp3.000.000 dapat membaginya berdasarkan prioritas pribadi. Pembagian tersebut harus menyesuaikan pendapatan, tanggungan, dan biaya hidup.
Setelah menentukan anggaran, pengguna dapat menetapkan batas saldo pada dompet digital tertentu. Cara ini membantu mengendalikan transaksi yang sifatnya tidak wajib.
Misalnya, saldo khusus untuk jajan dibatasi Rp300.000 per bulan. Ketika saldo tersebut habis, pengguna perlu mengevaluasi pengeluaran sebelum menambahnya kembali.
Fitur riwayat transaksi juga dapat dimanfaatkan untuk memeriksa kebiasaan belanja setiap minggu. Perhatikan pengeluaran yang berulang dan bandingkan dengan anggaran awal.
Jangan lupa menghitung biaya administrasi. Beberapa layanan mengenakan biaya transfer, pengisian saldo, atau transaksi tertentu sesuai ketentuan masing-masing penyedia.
Selain itu, pengguna sebaiknya menyediakan dana cadangan melalui metode pembayaran lain. Gangguan jaringan, baterai ponsel habis, atau pemeliharaan sistem dapat menghambat transaksi digital.
Menyimpan uang tunai secukupnya tetap berguna untuk kondisi darurat. Pilihan pembayaran yang beragam membuat seseorang lebih siap menghadapi situasi tidak terduga.
Perlukah Menggunakan Banyak Aplikasi Pembayaran?
Memiliki beberapa aplikasi pembayaran dapat memberikan fleksibilitas. Namun, terlalu banyak akun juga membuat pemantauan saldo dan riwayat transaksi semakin rumit.
Setiap aplikasi mungkin memiliki ketentuan biaya, program promosi, serta sistem keamanan berbeda. Pengguna perlu memahami semuanya agar tidak salah mengambil keputusan.
Lebih baik memilih layanan berdasarkan kebutuhan nyata. Jika satu aplikasi sudah mencakup sebagian besar transaksi harian, tidak ada keharusan memasang banyak aplikasi tambahan.
Pertimbangkan pula kemudahan menghubungi layanan pelanggan. Akses bantuan yang jelas akan berguna ketika terjadi kendala pembayaran atau aktivitas akun yang tidak dikenal.
Baca Juga : S.A.M. GTA 3 Walkthrough dan Posisi Menunggu Pesawat
Kesimpulan: Praktis Boleh, Keuangan Tetap Harus Terjaga
Gaya Hidup Cashless memberikan kemudahan dalam membayar kebutuhan sehari-hari, memeriksa transaksi, dan mengakses berbagai layanan keuangan. Meski demikian, manfaat tersebut perlu diimbangi dengan pengelolaan uang yang disiplin.
Ancaman penipuan digital, pengeluaran impulsif, dan gangguan layanan merupakan beberapa hal yang harus diperhatikan. Pengguna dapat mengurangi risikonya melalui perlindungan akun, pemeriksaan transaksi, dan perencanaan anggaran.
Pembayaran nontunai tidak harus menggantikan seluruh penggunaan uang tunai. Keduanya bisa saling melengkapi sesuai kondisi dan kebutuhan.
Mulailah dengan memeriksa riwayat transaksi selama tujuh hari terakhir. Dari catatan sederhana tersebut, kamu bisa mengetahui pengeluaran mana yang perlu dikurangi dan kebiasaan pembayaran apa yang sebaiknya diperbaiki.
Comments
One response to “Gaya Hidup Cashless Makin Praktis, Apa Risikonya?”
[…] Baca Juga : Gaya Hidup Cashless Makin Praktis, Apa Risikonya? […]